


Qu’est-ce que le risque lié à l’établissement stable ?
En bref : le risque lié à l’établissement stable (ES) correspond au risque que les activités d’une entreprise dans un pays étranger y créent une présence imposable, même en l’absence de siège social ou de filiale. Si la condition d’établissement stable est remplie, le pays d’accueil peut imposer les bénéfices attribuables à ces activités. L’établissement stable est le plus souvent déclenché par la présence de salariés travaillant à l’étranger, de commerciaux concluant des contrats ou de bureaux de projet à long terme.
Comment fonctionne le risque lié à l’établissement stable ?
L’établissement stable est un concept juridique et fiscal défini dans les conventions fiscales bilatérales et la législation fiscale nationale. Il désigne le niveau de présence commerciale dans un pays qui dépasse le seuil à partir duquel le pays d’accueil acquiert le droit d’imposer les bénéfices de la société. En dessous de ce seuil, les activités d’une société étrangère dans un pays ne sont pas imposables dans ce dernier. Au-delà de ce seuil, le pays d’accueil peut prélever l’impôt sur les sociétés sur les bénéfices imputables à l’établissement stable.
Le Modèle de convention fiscale de l’OCDE, qui sert de base à la plupart des conventions fiscales bilatérales, définit à l’article 5 un « établissement stable » comme un lieu fixe d’activité par l’intermédiaire duquel l’activité d’une entreprise est exercée en tout ou en partie. Cela inclut les bureaux, les usines, les ateliers, les mines et les chantiers de construction. La plupart des conventions fiscales entre pays développés suivent de près le modèle de l’OCDE, bien que certaines dispositions spécifiques puissent varier.
Éducation physique en lieu fixe
Il y a présence permanente lorsqu’une entreprise dispose, dans un pays étranger, d’un lieu spécifique présentant un certain degré de permanence, à partir duquel elle exerce ses activités. Il s’agit du type de présence le plus simple. Un bureau loué pour six mois, dans lequel des salariés travaillent régulièrement, constitue une présence permanente. Un salarié d’une entreprise travaillant de manière permanente depuis un bureau à domicile situé dans un pays étranger peut également constituer une présence permanente si l’employeur considère ce lieu comme un établissement.
Principaux éléments examinés par l’administration fiscale : l’entreprise dispose-t-elle d’un droit d’utilisation des locaux ? Ces locaux sont-ils utilisés de manière régulière et non pas seulement à titre temporaire ? Y est-elle exercée une véritable activité commerciale, et non pas uniquement des activités préparatoires ou auxiliaires ? Dans de nombreux pays, les tribunaux et les administrations fiscales ont jugé qu’un bureau à domicile utilisé par un salarié en télétravail pour exercer des fonctions essentielles de l’entreprise constitue un établissement stable, même en l’absence de bail officiel.
Agence PE (agent dépendant)
Une présence fixe (PE) d’agence est créée lorsqu’une personne située dans un pays étranger agit habituellement pour le compte de l’entreprise et dispose du pouvoir de conclure des contrats au nom de celle-ci. Ce type de PE concerne les commerciaux qui concluent des contrats dans un pays où l’employeur ne dispose d’aucun bureau officiel. Conformément à la mise à jour de 2017 de l’OCDE, le seuil a été élargi : un agent donne lieu à un établissement stable s’il joue habituellement un rôle prépondérant dans la conclusion de contrats qui sont systématiquement approuvés sans modification par l’entreprise, même s’il ne les signe pas officiellement.
Cette définition élargie englobe davantage d’accords commerciaux que la version antérieure. Un représentant commercial qui identifie des clients, négocie les conditions d’une transaction et soumet des contrats au siège social pour une approbation de pure formalité présente désormais un risque de PE plus élevé que ce n’était le cas en vertu des dispositions des conventions fiscales antérieures à 2017, selon que la convention applicable a été mise à jour ou non.
Chantier de construction PE19
La plupart des conventions fiscales prévoient l’existence d’un établissement stable (EP) pour les chantiers de construction, les projets d’installation ou les activités de supervision qui durent plus longtemps qu’un seuil défini, généralement de 12 mois selon le modèle de l’OCDE, bien que certaines conventions fixent des seuils de 6 mois. Une entreprise qui envoie des ingénieurs ou des chefs de projet superviser un chantier de construction dans un autre pays pendant une durée supérieure au seuil prévu par la convention dispose d’un EP dans ce pays, qu’elle y dispose ou non d’un bureau.
Cours d’éducation physique
Certains traités, notamment ceux fondés sur le modèle des Nations unies (fréquent dans les traités conclus avec les pays en développement), prévoient une disposition relative à l’établissement stable (EP) de services. Un EP de services est constitué lorsqu’une entreprise fournit des services dans l’autre pays pendant plus d’un nombre déterminé de jours au cours d’une période de 12 mois, généralement 183 jours. Contrairement à un EP à lieu fixe, un EP de services ne nécessite pas de lieu spécifique. La présence de l’entreprise par l’intermédiaire de ses salariés suffit.
Le télétravail et le risque silencieux lié à l’EP
En 2024, la principale source de risque lié à un établissement stable non géré réside dans le fait que des salariés travaillent à distance depuis un pays où l’employeur n’a pas d’implantation officielle. Un salarié qui travaille depuis son domicile en Allemagne pour un employeur suisse pendant 12 mois peut entraîner à la fois la création d’un établissement stable allemand pour la société suisse et des obligations en matière d’impôts sur les salaires et de sécurité sociale en Allemagne. La plupart des employeurs n’ont pas évalué ce risque de manière systématique. Chaque salarié travaillant à distance dans le cadre d’une activité transfrontalière représente un risque potentiel lié à un établissement stable qui doit être examiné avant que l’accord ne soit approuvé.
Comment les employeurs peuvent-ils identifier les risques liés à la violence physique au sein de leur personnel international ?
Applic8 aide les employeurs à identifier les signaux d’alerte en matière de conformité des pratiques de travail au sein de leur personnel international grâce au suivi transfrontalier des salariés et aux alertes de conformité proposés par As1. Découvrez comment cela fonctionne.
Découvrez comment la conformité aux normes PE est mise en pratique
Formules d’évaluation des risques liés à l’éducation physique et modèle de notation
Le risque lié aux entités de participation (PE) est de nature qualitative ; il ne se calcule pas comme un prélèvement sur les salaires. Cependant, des modèles de notation structurés aident les équipes des ressources humaines, du service juridique et de la direction financière à déterminer quels montages transfrontaliers nécessitent un conseil fiscal immédiat et lesquels peuvent faire l’objet d’un suivi standard.
Formules de calcul de la note de risque PE
-
Formule 1 : score de risque PE (modèle indicatif)
| Score de risque PE = Score de durée (1-5) + Score d’activité (1-5) + Facteur de risque lié au traité (0 ou 2)
Durée : 1 = moins de 30 jours ; 2 = 1 à 3 mois ; 3 = 3 à 6 mois ; 4 = 6 à 12 mois ; 5 = plus de 12 mois. Activité : 1 = formation/conférence uniquement ; 2 = soutien opérationnel ; 3 = soutien commercial (sans pouvoir de décision) ; 4 = activité génératrice de revenus sous supervision ; 5 = signature de contrats ou recrutement de personnel. Facteur de risque lié à la convention fiscale : 0 = convention fiscale en vigueur comportant des dispositions relatives à l’établissement stable ; 2 = absence de convention ou convention comportant des seuils bas. Score inférieur à 4 = faible ; 4 à 7 = moyen ; 8 à 12 = élevé. |
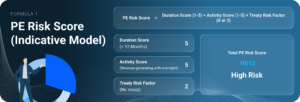
Cet indice indicatif de risque lié à l’établissement stable (PE) combine la durée d’emploi des salariés, l’activité de l’entreprise et l’exposition aux conventions fiscales afin de fournir un aperçu rapide du risque potentiel lié à l’établissement stable. Les scores élevés indiquent un risque accru, ce qui aide les employeurs à identifier les cas pouvant nécessiter un examen plus approfondi sur le plan fiscal ou en matière de conformité.
-
Formule 2 : Estimation de l’exposition financière
| Exposition de l’établissement stable (PE) = Chiffre d’affaires attribué × Taux d’imposition des sociétés du pays d’accueil × (1 + Taux de pénalité)
Le chiffre d’affaires attribué correspond au revenu que l’administration fiscale considère comme ayant été réalisé par l’intermédiaire de l’établissement stable. Taux d’imposition des sociétés du pays d’accueil = taux d’imposition des sociétés (Suisse : de 11,9 % à 21,6 % selon le canton ; Allemagne : 30 % ; France : 25 % ; États-Unis : 21 % au niveau fédéral, plus les impôts d’État). Le taux de pénalité pour déclaration tardive ou non-déclaration d’un établissement stable s’élève généralement à 10 % à 50 % en sus. Exemple : 2 000 000 USD de chiffre d’affaires attribué × 25 % d’impôt sur les sociétés × 1,25 (taux de pénalité) = 625 000 USD d’exposition fiscale. |
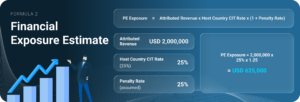
Cette formule fournit une estimation indicative de l’exposition financière potentielle liée à un établissement stable (PE), en combinant le chiffre d’affaires attribué, le taux d’imposition des sociétés du pays d’accueil et les pénalités éventuelles. Elle aide les employeurs à comprendre l’impact financier du risque lié à un établissement stable et à hiérarchiser les cas nécessitant un examen plus approfondi.
-
Formule 3 : Suivi du seuil de jours
| Jours passés dans le pays = Somme de tous les jours calendaires passés physiquement sur le territoire de la juridiction au cours de la période d’évaluation
Compter chaque jour passé physiquement dans le pays, y compris les week-ends et les jours fériés si le salarié est présent. La plupart des seuils de présence fixe prévus dans les conventions de l’OCDE sont définis en mois (souvent 12 mois pour les chantiers de construction). La présence fixe par le biais d’une agence n’est pas soumise à un seuil de nombre de jours ; elle dépend du fait que les contrats y soient habituellement conclus. Les seuils de présence fixe liés aux services sont généralement fixés à 183 jours sur une période de 12 mois, conformément aux conventions types des Nations unies. Tenez un registre de comptage des jours pour chaque salarié transfrontalier. |
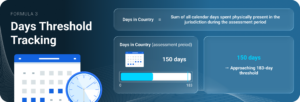
Cette formule permet de suivre la durée totale de présence physique d’un salarié dans un pays au cours de la période d’évaluation, y compris les week-ends et les jours fériés. Le suivi du nombre cumulé de jours aide les employeurs à identifier à quel moment les seuils de présence physique (PE) prévus par les conventions fiscales ou les règles de prestation de services risquent d’être atteints, et facilite la réalisation d’audits de conformité en temps opportun.
-
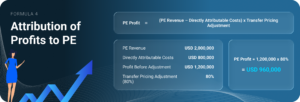
Formule 4 : Imputation des bénéfices à l’établissement stable
| Bénéfice de l’établissement stable = (Chiffre d’affaires de l’établissement stable – Coûts directement imputables) × Ajustement au titre des prix de transfert
Une fois l’établissement stable constitué, le pays d’accueil impose les bénéfices qui lui sont imputables. Le principe de pleine concurrence (Lignes directrices de l’OCDE sur les prix de transfert) régit la répartition des bénéfices entre l’établissement stable et le reste de l’entreprise. L’établissement stable est traité comme s’il s’agissait d’une entreprise distincte traitant avec le reste de la société selon le principe de pleine concurrence. Ce calcul nécessite une étude formelle sur les prix de transfert et peut entraîner d’importants redressements fiscaux si l’imputation est contestée. |
Matrice d’évaluation des risques liés à l’éducation physique
Le tableau ci-dessous évalue les scénarios courants de travail transfrontalier en fonction du risque lié à la présence physique (PE) et recommande les mesures appropriées que l’employeur doit prendre. Les notes attribuées aux activités tiennent compte de la mise à jour du Modèle de l’OCDE de 2017.
| Scenario | Duration | Activity Score | Risk Level | Recommended Action |
| Attendee: 3-day industry conference | 3 days | 0 (no business) | LOW | No action needed |
| Internal training: 2-week product workshop | 14 days | 1 (education) | LOW | Document as training, no commercial purpose |
| Short-term project manager, 4 months | 4 months | 2 (operational) | LOW-MED | Get tax opinion; no treaty breach likely |
| Sales rep, no signing authority, 6 months | 6 months | 3 (sales support) | MED | Restrict to support role only; monitor days |
| Account exec, closes contracts, 8 months | 8 months | 5 (signs contracts) | HIGH | Consult tax adviser; EOR or entity may apply |
| Country manager, hires staff, 12+ months | 12+ months | 5 (full authority) | VERY HIGH | Immediate tax opinion; register entity |
| Remote worker, self-directed, 18 months | 18 months | 4 (revenue gen.) | HIGH | Likely PE; formal tax analysis required |
Ce tableau est donné à titre indicatif uniquement et ne saurait se substituer à un avis juridique et fiscal spécifique à chaque pays. La détermination effective de l’existence d’un établissement stable dépend de la convention fiscale bilatérale applicable, de la législation nationale du pays d’accueil et de l’ensemble des éléments factuels relatifs à l’accord.
Pourquoi le risque lié à l’éducation physique est-il important pour les employeurs ?
L’exposition au PE constitue l’un des risques fiscaux non gérés les plus graves dans le commerce international. Les conséquences financières peuvent être lourdes et s’aggraver avec le temps si cette exposition n’est pas identifiée et traitée.
Obligation fiscale des entreprises
Si une administration fiscale conclut à l’existence d’un établissement stable, elle imposera l’impôt sur les sociétés sur tous les bénéfices imputables à cet établissement stable pour chaque année de son existence, et pas seulement pour l’année de sa découverte. Un établissement stable ayant fonctionné pendant trois ans avant d’être identifié génère trois ans d’arriérés d’impôts, majorés d’intérêts (généralement de 4 % à 8 % par an), ainsi que des pénalités pour défaut d’enregistrement et de déclaration. Dans des pays où les taux d’imposition sont élevés, comme l’Allemagne ou la France, le montant total des arriérés d’impôts peut facilement atteindre plusieurs millions, même pour une activité commerciale de taille modeste.
Conséquences en matière de charges sociales et de sécurité sociale
Un établissement stable (PE) entraîne non seulement des obligations en matière d’impôt sur les sociétés, mais aussi des obligations d’enregistrement au titre des charges sociales. Dès lors qu’un établissement stable existe, l’employeur est tenu de s’enregistrer en tant qu’employeur dans le pays d’accueil, de prélever l’impôt sur le revenu sur les salaires de ses salariés et de verser les cotisations sociales. Le défaut d’enregistrement et de prélèvement donne lieu à une série distincte de pénalités pour non-conformité en matière de charges sociales, indépendamment de l’imposition au titre de l’impôt sur les sociétés. Pour une entreprise ayant employé 10 personnes par l’intermédiaire d’un établissement stable non déclaré pendant trois ans, les arriérés de charges sociales, les cotisations patronales de sécurité sociale et les pénalités peuvent atteindre un montant aussi important que la dette fiscale liée à l’impôt sur les sociétés elle-même.
Risque de réputation et risque bancaire
Dans de nombreuses juridictions, un redressement fiscal lié à l’impôt sur les bénéfices (PE) émis par une administration fiscale étrangère relève du domaine public. Pour les sociétés cotées en bourse, cela peut nécessiter une mention dans les états financiers, conformément aux normes IFRS ou aux principes comptables américains (US GAAP), en tant que passif éventuel. Les banques et les investisseurs institutionnels vérifient de plus en plus la présence de passifs fiscaux non divulgués. Un redressement fiscal important lié à l’impôt sur les bénéfices (PE) qui est révélé sans avoir été préalablement divulgué peut avoir des répercussions sur les notations de crédit, les conditions de prêt et le cours de l’action. Pour les petites entreprises, le risque le plus immédiat est qu’un passif fiscal inattendu perturbe leur trésorerie à un stade critique de leur croissance.
Risque lié au capital-investissement en Suisse et à l’international
Les règles relatives aux établissements stables varient d’un pays à l’autre en termes de seuils, de définitions et d’intensité de l’application. La Suisse est à la fois une source fréquente de risque lié aux établissements stables à l’étranger (entreprises suisses envoyant du personnel à l’étranger) et une destination où des entreprises étrangères peuvent créer un établissement stable sans le vouloir.
La Suisse, pays d’accueil des entreprises privées
En Suisse, la définition nationale de l’établissement stable (PE) figure dans la loi fédérale sur l’impôt fédéral direct (LIFD) ainsi que dans les conventions fiscales bilatérales conclues par la Suisse avec plus de 100 pays. La Suisse s’aligne généralement sur le modèle de l’OCDE en matière de définition de l’établissement stable dans les conventions fiscales. L’Administration fédérale des contributions (AFC) et les autorités fiscales cantonales se sont montrées plus actives dans l’identification des entreprises étrangères opérant en Suisse par l’intermédiaire de salariés sans y être enregistrées.
Le taux d’imposition des sociétés en Suisse varie considérablement d’un canton à l’autre. Le taux effectif combiné (fédéral, cantonal et communal) oscille entre environ 11,9 % à Zoug et environ 21,6 % à Genève (chiffres de 2024). Pour une société étrangère disposant d’un établissement stable (ES) en Suisse, l’imposition s’effectuera au taux du canton où se trouve cet ES. Les cantons à faible imposition, tels que Zoug et Lucerne, sont attractifs en tant que lieux d’implantation formels, mais ne réduisent pas l’exposition au risque lié à un établissement stable dans les autres cantons où les employés travaillent effectivement.
La Suisse applique un seuil de 12 mois pour les établissements stables (ES) liés à un chantier dans la plupart de ses conventions fiscales. Le seuil applicable aux agents dépendants suit la mise à jour de l’OCDE de 2017 dans les conventions signées ou renégociées après 2017, bien que les conventions plus anciennes puissent encore utiliser la formulation antérieure à 2017. Les employeurs doivent déterminer quelle version de la convention s’applique à chaque corridor spécifique.
| Country | Fixed-Place PE Threshold | Agency PE Trigger | Chantier de construction PE19 | CIT Rate (2024) | Enforcement Intensity |
| Switzerland | No fixed threshold; fixed place with permanence | Habitual authority to conclude contracts (2017 OECD) | 12 months (most treaties) | 11.9% to 21.6% (canton-dependent) | High; FTA increasingly proactive |
| Germany | No fixed threshold; regularity and permanence | Habitual authority; 2017 OECD update in newer treaties | 12 months (OECD model) | Approx. 30% combined | Very high; Finanzamt aggressive on remote workers |
| France | No fixed threshold; place with permanence | Habitual authority; contract conclusion | 12 months | 25% | High; Service PE provisions in some treaties |
| United States | No fixed threshold; regular and continuous use | Dependent agent with authority to conclude contracts | 12 months (most treaties) | 21% federal + state | High; IRS scrutiny on international arrangements |
| United Kingdom | No fixed threshold; place with permanence | Dependent agent with contracting authority | 12 months | 25% (from April 2023) | High; HMRC has dedicated transfer pricing unit |
| Netherlands | No fixed threshold; permanent place of business | Habitual authority to bind the company | 12 months | 25.8% (above EUR 200,000) | Moderate to high; advance tax rulings available |
| Singapore | No fixed threshold; place with permanence | Dependent agent rules apply | 6 months (most treaties) | 17% | Moderate; IRAS practical approach on short assignments |
| UAE | No corporate income tax (federal); DIFC has own rules | N/A for most purposes | N/A | 9% (from June 2023, above AED 375,000) | Low; primary concern is licensing, not CIT PE |
PE Risk vs. Corporate Tax Residency
Both PE risk and corporate tax residency determine where a company pays corporate income tax. They are related but distinct concepts with different triggers and consequences.
| Dimension | Permanent Establishment (PE) | Corporate Tax Residency |
| Definition | A taxable business presence created in a foreign country | The country where the company is treated as a resident taxpayer |
| How it arises | Through physical presence, employees, agents, or construction activities in a foreign country | Through incorporation, place of management, or place of effective management |
| What gets taxed | Only the profits attributable to the PE in that country | All worldwide profits (subject to double tax treaties) |
| Can exist without entity? | Yes: PE is taxable presence without a legal entity | No: residency requires legal connection to the jurisdiction |
| Treaty protection | Treaties limit PE definitions and set thresholds | Treaties determine which country has primary taxing right |
| Triggered by employees? | Yes: employees working in a country are the most common PE trigger | No: employees working abroad don’t typically change the company’s residency |
| Payroll consequence | PE triggers payroll registration requirement in host country | Residency change triggers full tax registration, not just payroll |
| How to avoid | Restrict employee activities; use EOR; monitor day counts | Maintain board meetings and management decisions in home country |
| Resolution | Register the PE and file; or restructure to remove it | Formal change of registered jurisdiction (complex, costly) |
| Switzerland relevance | Swiss companies sending employees abroad face PE risk; foreign companies with Swiss remote workers face PE risk in Switzerland | Swiss company losing Swiss residency if management moves abroad; rare but serious |
Bonnes pratiques en matière de gestion des risques liés au capital-investissement
Examiner minutieusement chaque accord de travail transfrontalier avant de l’approuver
Mettez en place un processus de pré-validation pour tout salarié appelé à travailler à l’étranger pendant plus de 30 jours. Le formulaire doit permettre de recueillir les informations suivantes : le pays, la durée prévue, la nature de la mission (soutien opérationnel, ventes ou exécution d’un contrat) et si le salarié est habilité à engager l’entreprise sur le plan contractuel. Transmettez les missions dont le niveau de risque, selon la matrice de risque PE, est moyen ou supérieur à un conseiller fiscal avant le début de la mission, et non après.
Suivre en temps réel les jours de présence physique
La plupart des seuils de présence, des exonérations de sécurité sociale et des protections fiscales prévues par les conventions fiscales dépendent du décompte des jours. Un tableur mis à jour manuellement par les RH une fois par trimestre n’est pas suffisant. Mettez en place un système de suivi des déplacements qui enregistre chaque voyage, y compris les dates d’arrivée et de départ, le pays et l’objet professionnel. Déclenchez des alertes automatiques lorsque le nombre cumulé de jours passés par un salarié dans un pays donné approche les 80 % du seuil applicable. Cela donne à l’entreprise le temps de réorganiser les modalités avant que le seuil ne soit dépassé, plutôt qu’après.
Définir explicitement et par écrit les activités des salariés
La différence entre un « PE » d’agence et l’absence de « PE » repose souvent sur le fait que le salarié conclut ou non habituellement des contrats. Définissez par écrit le périmètre de chaque fonction transfrontalière, en précisant ce que le salarié peut et ne peut pas faire : il peut présenter des clients, soumettre des propositions et discuter des conditions, mais tous les contrats doivent être examinés et signés par une personne située dans le pays d’origine. Consignez cette restriction dans le contrat de travail ou la lettre de mission et assurez-vous que le salarié la comprenne et la respecte. Si un salarié enfreint cette restriction et commence à signer des contrats à l’étranger, l’employeur s’expose à des risques, quelle que soit la teneur de la politique en vigueur.
Faites appel à un « employeur de référence » pour les postes permanents
Lorsqu’un besoin de l’entreprise nécessite qu’un salarié travaille dans un pays étranger pendant plus de six mois dans le cadre d’une fonction génératrice de revenus ou opérationnelle, la solution la plus simple consiste souvent à employer cette personne par l’intermédiaire d’un « Employer of Record » (EOR) dans le pays d’accueil. L’EOR est un employeur enregistré dans la juridiction concernée et le salarié figure sur la liste des salariés locaux. Cela résout immédiatement les problèmes de conformité en matière de charges sociales et de sécurité sociale. Cela n’élimine pas automatiquement le risque d’établissement stable (PE) au regard de l’impôt sur les sociétés si les activités du salarié auraient de toute façon donné lieu à un établissement stable, mais cela règle la question des charges sociales et démontre la bonne foi vis-à-vis de l’administration fiscale.
Obtenir un avis fiscal écrit avant toute mission à haut risque
Pour tout montage transfrontalier présentant un niveau élevé de risque selon la matrice d’évaluation des établissements stables (PE), il convient d’obtenir un avis écrit d’un conseiller fiscal qualifié dans le pays d’accueil avant le début des activités. Cet avis doit aborder les points suivants : déterminer si les activités prévues constituent un établissement stable au sens de la convention fiscale applicable et du droit national ; indiquer les mesures que l’employeur doit prendre pour réduire ou éliminer ce risque ; et, en cas d’existence d’un établissement stable, préciser les modalités d’enregistrement et de mise en conformité. Un avis écrit fournit également à l’équipe fiscale et aux auditeurs de l’entreprise des preuves documentées attestant que la question de l’établissement stable a été examinée et qu’une conclusion défendable a été tirée, ce qui est pertinent pour la publication des états financiers et pour tout audit futur.
Comment Applic8 gère-t-il les risques liés au capital-investissement ?
Applic8 ne fournit pas d’avis juridiques en matière fiscale concernant la présence physique (PE), qui nécessitent l’analyse d’un conseiller fiscal local qualifié. As1 permet quant à lui aux équipes des ressources humaines et des finances de disposer des données nécessaires pour identifier les risques liés à la présence physique avant qu’ils ne deviennent un problème.
As1 recense le pays de travail et le nombre cumulé de jours passés dans chaque juridiction pour chaque salarié du système. Lorsque la présence enregistrée d’un salarié dans un pays approche d’un seuil configurable, la plateforme génère une alerte de conformité à l’intention du responsable des ressources humaines ou du responsable de la mobilité. Ce système d’alerte précoce est conçu pour donner aux employeurs le temps de réorganiser les modalités, de réduire le nombre de jours ou d’obtenir un avis fiscal avant que le seuil ne soit franchi.
Pour les employeurs suisses, As1 signale les collaborateurs travaillant à l’étranger qui pourraient être soumis à l’impôt à la source en Suisse ou à des obligations fiscales liées aux salaires à l’étranger. La plateforme enregistre le type d’activité pour chaque mission transfrontalière, ce qui permet à l’équipe chargée de la mobilité d’établir des rapports sur les risques liés à l’établissement stable, triés par score de risque, par pays et par durée, sans avoir à collecter manuellement les données à partir de plusieurs systèmes.
Lorsqu’un employeur décide d’enregistrer une présence économique (PE) ou de créer une entité locale dans un pays d’accueil, As1 l’accompagne dans la transition d’un montage non enregistré vers une gestion locale de la paie conforme à la réglementation, notamment l’affiliation à la BVG, l’inscription à l’AVS et la mise en place de la Quellensteuer pour les situations impliquant des ressortissants suisses, ou des dispositifs équivalents sur d’autres marchés.
Vous vous inquiétez des risques liés à la PE au sein de votre personnel international ?
Prenez rendez-vous avec l’équipe d’Applic8 pour découvrir comment As1 assure le suivi de la présence des employés à l’international et signale les seuils de conformité avant qu’ils ne soient dépassés
Analyser les risques liés aux fonds de capital-investissement et garder une longueur d’avance
Foire aux questions sur les risques liés à l’établissement stable
Qu’est-ce qui donne lieu à la constitution d’un établissement stable ?
Une présence permanente (PE) est déclenchée de trois manières principales. Une PE de lieu fixe existe lorsqu’une entreprise dispose d’un emplacement spécifique dans un pays étranger, y compris un bureau à domicile, utilisé régulièrement à des fins professionnelles. Une PE d’agence existe lorsqu’un salarié conclut habituellement des contrats au nom de l’entreprise dans le pays étranger, même en l’absence de bureau fixe. Une PE de chantier existe lorsqu’un projet dure plus longtemps que le seuil fixé dans la convention fiscale applicable, généralement 12 mois dans le cadre des conventions de l’OCDE. Les employés travaillant à distance depuis leur domicile dans un pays étranger constituent de plus en plus souvent un élément déclencheur tant pour les établissements stables de type « lieu fixe » que pour ceux de type « agence », en fonction de leur rôle et de la nature de leurs activités.
Quelle est la différence entre une société de capital-investissement et une filiale ?
Une filiale est une entité légalement enregistrée dans le pays étranger, dotée de son propre numéro d’immatriculation, de comptes bancaires, d’états financiers et de déclarations fiscales. Il s’agit d’une structure formelle et délibérée. Une présence fiscale (PE) est une présence imposable involontaire ou informelle créée par les activités de l’entreprise, sans entité juridique distincte. Une filiale offre une structure juridique et fiscale claire, avec des obligations prévisibles. Un établissement stable (PE) engendre des obligations et des risques sans bénéficier de la clarté juridique d’une entité. Les entreprises qui découvrent qu’elles disposent d’un établissement stable choisissent souvent de l’officialiser en créant une filiale ou une succursale, ce qui remplace l’établissement stable non enregistré par une structure enregistrée conforme à la réglementation.
Le télétravail comporte-t-il un risque d’établissement stable en Suisse ?
Oui. Une entreprise étrangère dont un salarié travaille régulièrement et pendant une période prolongée à domicile en Suisse peut y disposer d’un établissement stable, en particulier si ce salarié exerce des fonctions essentielles à l’activité de l’entreprise plutôt que des activités purement préparatoires ou de soutien. Depuis 2021, l’Administration fédérale des contributions suisse surveille de plus près les modalités de travail à distance. Le risque est particulièrement élevé lorsque le salarié assume des responsabilités génératrices de chiffre d’affaires, dispose d’un pouvoir de représentation commerciale de l’entreprise ou bénéficie d’un accord à long terme sans date de fin définie. As1 suit la présence des salariés à l’étranger et les types d’activités exercées, et alerte les équipes RH lorsque les modalités de travail approchent des seuils de risque. Il est recommandé de solliciter un avis fiscal officiel auprès d’un conseiller fiscal suisse pour tout accord d’une durée supérieure à trois mois.
Comment un employeur peut-il réduire le risque lié à la prestation de services sans mettre fin à la mission ?
Quatre mesures permettent de réduire le risque de création d’un établissement stable sans interrompre l’activité. Premièrement, limiter les pouvoirs de l’employé : préciser clairement par écrit que l’employé ne peut pas signer de contrats ni prendre d’engagements contraignants au nom de l’entreprise ; toutes les décisions commerciales doivent être approuvées dans le pays d’origine. Deuxièmement, limiter la durée : veiller à ce que les missions restent en deçà du seuil fixé par la convention applicable ; alterner les employés si le besoin commercial est permanent. Troisièmement, recourir à un « Employer of Record » (EOR) : inscrire le salarié sur la liste de paie d’un EOR local résout le problème de conformité fiscale en matière de charges sociales, même si cela n’élimine pas automatiquement l’établissement stable au titre de l’impôt sur les sociétés si les activités du salarié étaient susceptibles d’en créer un. Quatrièmement, procéder à un enregistrement proactif : si la constitution d’un établissement stable est inévitable, enregistrer une succursale ou une entité avant que l’administration fiscale n’identifie le risque est bien moins coûteux qu’un redressement fiscal rétroactif assorti de pénalités.
Que se passe-t-il si une société de portefeuille est découverte par l’administration fiscale ?
L’administration fiscale calculera l’impôt sur les sociétés applicable aux bénéfices imputables à l’établissement stable pour chaque année d’existence de celui-ci, majoré des intérêts sur l’impôt impayé (généralement de 4 % à 8 % par an) et des pénalités pour défaut d’enregistrement et de déclaration (de 10 % à 50 % de l’impôt dû dans de nombreuses juridictions). Par ailleurs, l’administration peut imposer les charges sociales et les cotisations patronales de sécurité sociale pour la même période. Dans certains pays, les dirigeants de la société peuvent être tenus personnellement responsables du non-paiement des charges sociales. Le montant total des pénalités liées à un établissement stable non déclaré pendant plusieurs années peut être plusieurs fois supérieur au montant annuel de l’impôt qui aurait été dû si l’établissement stable avait été déclaré dès le départ. Une divulgation précoce, c’est-à-dire lorsque l’employeur se manifeste volontairement avant que l’administration n’identifie l’établissement stable, réduit généralement considérablement le montant des pénalités.

