


Qu’est-ce que la péréquation fiscale ?
En bref : la péréquation fiscale est une politique mise en place par l’employeur qui garantit qu’un salarié en mission à l’étranger ne paie ni plus ni moins d’impôts que ce qu’il aurait payé s’il était resté dans son pays d’origine. L’employeur déduit un impôt hypothétique de la rémunération du salarié, s’acquitte de tous les impôts réels dus dans le pays d’accueil, puis règle la différence. La rémunération nette du salarié en mission reste la même, quel que soit son lieu de travail.
Comment fonctionne la péréquation fiscale ?
La péréquation fiscale repose sur un processus en trois étapes qui s’étend sur toute la durée de la mission et qui est finalisé une fois que le salarié a déposé ses déclarations fiscales annuelles tant dans son pays d’origine que dans le pays d’accueil.
Étape 1 : Impôt hypothétique
Au début de la mission, l’employeur calcule l’impôt hypothétique : il s’agit de l’impôt sur le revenu estimé que le salarié aurait dû payer dans son pays d’origine s’il n’avait jamais déménagé. Ce calcul tient compte du salaire perçu dans le pays d’origine du salarié, de son statut fiscal, des abattements forfaitaires et des taux d’imposition applicables. L’impôt hypothétique est prélevé sur la rémunération brute du salarié à chaque période de paie, à l’instar d’une retenue à la source classique. Le salaire net de l’employé reflète les niveaux d’imposition de son pays d’origine, et non ceux du pays d’accueil.
L’impôt hypothétique couvre généralement l’impôt sur le revenu du pays d’origine du salarié ainsi que la part à sa charge des cotisations de sécurité sociale et de Medicare (pour les salariés en mission aux États-Unis). Il n’inclut généralement pas les impôts sur les revenus d’investissement, les biens immobiliers ou d’autres éléments non liés à l’emploi, qui restent à la charge du salarié.
Étape 2 : L’employeur paie les impôts dus
L’employeur prend en charge l’intégralité des impôts sur le revenu dus dans le pays d’accueil, ainsi que les éventuels impôts restants dus dans le pays d’origine sur les revenus liés à la mission. Ces montants sont versés directement aux autorités fiscales ou prélevés sur la paie. L’employeur prend également en charge la part des cotisations sociales du salarié dans le pays d’accueil, le cas échéant. Le salarié n’a pas à émettre de chèque personnel à l’ordre d’une administration fiscale étrangère. L’employeur se charge de toutes ces démarches.
Pour les citoyens américains, la situation est particulièrement complexe, car les États-Unis imposent leurs ressortissants sur leurs revenus mondiaux, quel que soit leur lieu de résidence. Un salarié américain en mission en Suisse est redevable à la fois de l’impôt américain et de l’impôt suisse. L’employeur doit coordonner ces deux impositions. L’exonération des revenus perçus à l’étranger (Foreign Earned Income Exclusion, FEIE) et les crédits d’impôt étrangers (Foreign Tax Credits) réduisent la double imposition, mais les cotisations FICA (Sécurité sociale et Medicare) continuent de s’appliquer à l’employeur, quel que soit le lieu de travail du salarié, sauf si un accord de totalisation de la Sécurité sociale s’applique.
Étape 3 : Décompte annuel
Une fois l’exercice fiscal clôturé, l’employeur dépose les déclarations fiscales définitives dans chaque juridiction concernée. Une fois le montant réel de l’impôt dû confirmé, l’employeur le compare à l’impôt hypothétique prélevé auprès du salarié tout au long de l’année. Si l’employeur a versé un montant supérieur à l’impôt hypothétique retenu, il prend en charge la différence. Si les impôts réels sont inférieurs à l’impôt hypothétique retenu, l’employeur conserve l’excédent.
Ce règlement peut prendre entre 12 et 24 mois, car il dépend du moment où les déclarations fiscales sont déposées et évaluées dans chaque pays. L’employeur inscrit un passif en suspens au bilan jusqu’à ce que le règlement soit définitif.
Le problème de la majoration fiscale
Lorsque l’employeur s’acquitte des impôts de son salarié, ces paiements fiscaux sont eux-mêmes considérés comme une rémunération imposable supplémentaire dans la plupart des juridictions. Cela crée une deuxième couche d’imposition sur le paiement fiscal, appelée « gross-up ». Si l’employeur paie 30 000 USD d’impôts suisses pour le compte du salarié, l’administration fiscale suisse peut considérer ces 30 000 USD comme un revenu supplémentaire et les imposer au taux marginal. L’employeur doit alors payer lui aussi de l’impôt sur ce paiement d’impôt. Dans les juridictions à forte imposition, cette chaîne de « gross-up » peut alourdir de 15 % à 30 % le coût du programme de péréquation fiscale.
Prêt à suivre vos déductions fiscales et vos paiements d’impôts à l’étranger ?
Applic8 assure le suivi des déductions fiscales hypothétiques et des paiements d’impôts dans le pays d’accueil via As1, offrant ainsi aux équipes chargées de la mobilité et de la paie une vue en temps réel du montant de la péréquation fiscale due pour chaque mission.
Consultez en temps réel le montant de votre dette au titre de la péréquation fiscale
Formules de péréquation fiscale
These formulas are the foundation of any tax equalization program. They can be applied to any assignment corridor once the home and host country tax rates are known.
Formules de base
-
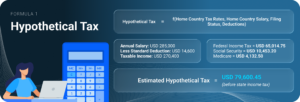
Formule 1 : une taxe hypothétique
| Impôt hypothétique = f(taux d’imposition du pays d’origine, salaire dans le pays d’origine, statut fiscal, déductions)
La formule « Impôt hypothétique = f(taux d’imposition du pays d’origine, salaire dans le pays d’origine, …) » utilise la lettre « f » pour représenter une « fonction » : considérez-la comme une calculatrice automatique ou un recueil de règles qui traite votre salaire dans le pays d’origine, votre statut fiscal et vos déductions à l’aide des taux d’imposition officiels de ce pays afin de générer le montant final de votre impôt. Il ne s’agit pas d’un simple pourcentage. Cela nécessite de croiser le salaire de l’employé dans son pays d’origine avec les barèmes fiscaux réels de ce pays, en appliquant le statut fiscal approprié, les déductions forfaitaires et les crédits d’impôt applicables. Pour les expatriés américains : appliquez les tranches d’imposition fédérales de 2024 (10 %, 12 %, 22 %, 24 %, 32 %, 35 %, 37 %), le taux d’imposition sur le revenu de l’État, ainsi que la Sécurité sociale (6,2 % jusqu’à 168 600 $) et Medicare (1,45 %). Mettez ces informations à jour chaque année, car les taux et les tranches d’imposition changent. |
-
Formule 2 : Montant hypothétique de l’impôt retenu par période de paie
| Impôt hypothétique par période = Impôt hypothétique annuel / Nombre de périodes de paie dans l’année
Pour une paie mensuelle : impôt hypothétique annuel / 12. Pour une paie bihebdomadaire : impôt hypothétique annuel / 26. Ce montant est prélevé sur la rémunération brute de l’employé à chaque période de paie, en lieu et place de la retenue à la source effective du pays d’accueil. Exemple : impôt hypothétique annuel de 79 953 USD / 12 = 6 663 USD retenus par mois. |
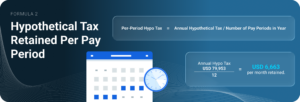
L’« impôt hypothétique retenu par période de paie » correspond au montant prélevé sur le salaire du salarié à chaque période de paie au titre de l’impôt hypothétique. L’impôt hypothétique annuel est simplement divisé par le nombre de périodes de paie de l’année.
-
Formule 3 : Coût de la péréquation fiscale à la charge de l’employeur
| Coût TEQ pour l’employeur = Total des impôts réels payés par l’employeur – Total des impôts hypothétiques retenus sur le salaire du salarié
Si le résultat est positif : l’employeur prend en charge la différence (les impôts du pays d’accueil sont supérieurs à l’équivalent dans le pays d’origine). Si le résultat est négatif : l’employeur conserve l’excédent (les impôts du pays d’origine sont supérieurs aux impôts réels du pays d’accueil). Exemple : impôts réels de 80 785 USD moins impôts hypothétiques de 79 953 USD = coût pour l’employeur de 832 USD dans ce cas. Pour une mission en France, les impôts réels pourraient s’élever à 130 000 USD contre 79 953 USD d’impôts hypothétiques = l’employeur prend en charge 50 047 USD. |
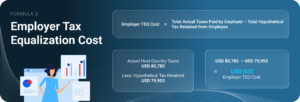
Le coût de péréquation fiscale de l’employeur correspond à la différence entre l’impôt effectivement payé par l’employeur et l’impôt hypothétique prélevé sur le salaire du salarié. L’employeur prend en charge la différence lorsque l’impôt effectif est supérieur.
-
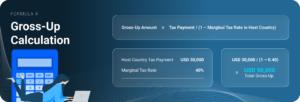
Formule n° 4 : Calcul de la majoration
| Montant de la majoration = Montant de l’impôt payé / (1 – Taux marginal d’imposition dans le pays d’accueil)
Lorsque l’employeur paie des impôts pour le compte du salarié, ces paiements constituent un revenu supplémentaire. La majoration permet de convertir le montant net de l’impôt payé en un montant brut nécessaire pour que, après imposition du paiement lui-même, l’obligation fiscale nette soit couverte. Exemple : l’employeur paie 30 000 USD d’impôts dans le pays d’accueil. Taux marginal : 40 %. Montant de la majoration = 30 000 USD / (1 – 0,40) = 50 000 USD. L’employeur doit verser 50 000 USD afin que 20 000 USD soient affectés à l’impôt sur le paiement et que 30 000 USD couvrent l’obligation fiscale initiale. |
-
Formule 5 : Coût fiscal total de la cession
| Coût fiscal total = Impôts réels du pays d’accueil + Impôts résiduels du pays d’origine + Montant de la majoration – Impôt hypothétique retenu |
Il s’agit du coût fiscal total supporté par l’employeur pour chaque année de mission. Ce montant est directement intégré au budget total des coûts de la mission. Pour les missions des États-Unis vers des pays à forte fiscalité, le coût fiscal total est généralement égal ou supérieur au salaire de base du salarié au cours de la première année.
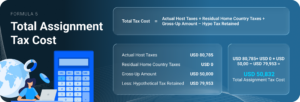
Le coût fiscal total correspond à la charge fiscale globale de l’employeur liée à la mission. Il comprend les impôts du pays d’accueil, les éventuels impôts restants du pays d’origine et la majoration salariale, déduction faite de l’impôt hypothétique retenu sur le salaire du salarié.
Exemple concret : salarié américain en affectation en Suisse
Le tableau ci-dessous présente le calcul complet de la péréquation fiscale pour un salarié américain percevant un salaire de 200 000 USD et affecté en Suisse pour une durée de deux ans. Les taux sont basés sur les chiffres de 2024.
| Tax Equalization: US Employee Assigned to Switzerland | Amount (USD) | Notes |
| STEP 1: HYPOTHETICAL TAX (what employee would have paid at home in the US) | ||
| Annual base salary | 200,000 | |
| US federal income tax (MFJ 2024 effective rate ~24%) | 48,000 | Married filing jointly, standard deduction applied |
| Social Security tax (6.2% on wages up to $168,600) | 10,453 | 2024 wage base cap |
| Medicare tax (1.45%) | 2,900 | No earnings ceiling |
| State income tax (e.g., California est. 9.3%) | 18,600 | Assumed home state |
| TOTAL HYPOTHETICAL TAX RETAINED FROM EMPLOYEE | 79,953 | Deducted from employee gross each pay period |
| STEP 2: ACTUAL HOST COUNTRY TAX (Switzerland) | ||
| Swiss federal income tax (est. effective rate 11.5%) | 23,000 | Federal level; varies by marital status |
| Swiss cantonal + municipal tax (Canton Zurich est. 16%) | 32,000 | Highest combined rate in Zurich for this income |
| AHV/IV/EO employee contribution (5.30%) | 10,600 | No earnings ceiling |
| ALV unemployment insurance (1.10% up to CHF 148,200) | 1,832 | Annual cap applies; USD equivalent approx. |
| US taxes still owed (FICA + net US federal after FEIE) | 13,353 | Foreign Earned Income Exclusion reduces US federal tax; FICA still applies |
| TOTAL ACTUAL TAX BURDEN | 80,785 | Paid by employer on behalf of employee |
| STEP 3: TAX EQUALIZATION SETTLEMENT | ||
| Actual tax paid by employer | 80,785 | |
| Hypothetical tax retained from employee | 79,953 | |
| Employer tax equalization cost (net) | 832 | 80,785 minus 79,953. Employer owes near-nothing in this example. |
| NOTE: If host tax were higher (e.g., France at ~55% effective) | Employer cost would be USD 30,000 to USD 50,000+ per year | |
Point clé : la Suisse présente une charge fiscale relativement modérée par rapport à des pays comme la France ou la Belgique ; le coût de péréquation dans cet exemple est donc minime. Le même salarié affecté en France (taux combiné effectif supérieur à 55 %) entraînerait pour l’employeur un coût de péréquation compris entre 30 000 et 50 000 dollars US par an, voire davantage.
Pourquoi la péréquation fiscale est-elle importante pour les employeurs ?
La péréquation fiscale est à la fois un outil de gestion des talents et une obligation financière importante. Les entreprises qui gèrent des missions sans y recourir sont confrontées aux deux problèmes qu’elle permet de résoudre : d’une part, des salariés qui refusent les missions dans des pays où la fiscalité est élevée, et d’autre part, des salariés qui contournent le système en recherchant des affectations dans des pays où la fiscalité est faible.
Supprimer la fiscalité en tant qu’obstacle à la mobilité
Sans péréquation fiscale, un salarié affecté en France ou en Allemagne se retrouve confronté à une charge fiscale personnelle nettement plus élevée que celle qu’il aurait dans son pays d’origine. La plupart des salariés refuseront cette affectation à moins d’être indemnisés pour cette perte fiscale, ce qui implique de négocier des indemnités individuelles qui varient d’un cas à l’autre au sein du programme. La péréquation fiscale élimine totalement la variable fiscale. Le salarié se concentre alors sur sa mission, et non sur le taux d’imposition du pays de destination.
Prévenir les gains ou pertes imprévus
Sans péréquation, un salarié affecté dans une juridiction à faible fiscalité, comme les Émirats arabes unis ou Singapour, bénéficie d’un gain fiscal inattendu. En l’absence de politique en la matière, il n’existe aucun mécanisme permettant de récupérer cet avantage. Au fil du temps, les salariés recherchent des affectations dans des pays à faible fiscalité pour en tirer un avantage financier personnel plutôt que pour répondre à un besoin de l’entreprise, ce qui fausse le programme de mobilité. La péréquation élimine à la fois ce gain inattendu et cette perte : l’employeur récupère l’excédent dans les pays à faible fiscalité et couvre les déficits dans ceux à forte fiscalité.
Exposition au bilan
La péréquation fiscale engendre un passif éventuel pour l’employeur, qui reste en suspens jusqu’à ce que toutes les déclarations fiscales concernées aient été déposées et évaluées. Dans le cadre d’un vaste programme de mobilité comptant 100 employés en mission dans 20 pays, le montant total des impôts dus peut être significatif. Les équipes financières doivent comptabiliser ce passif en provision sur la base des montants estimés de règlement et mettre à jour cette provision au fur et à mesure que les déclarations effectives sont déposées. Les retards dans le dépôt des déclarations prolongent la période d’incertitude et augmentent l’exposition au risque figurant au bilan.
La péréquation fiscale en Suisse et à l’échelle internationale
La complexité de la péréquation fiscale varie selon le corridor d’affectation. Le régime fiscal du pays d’origine et la charge fiscale du pays d’accueil déterminent conjointement le coût et la charge administrative que cela implique.
La Suisse en tant que pays d’accueil
La Suisse est considérée comme un pays d’accueil où la fiscalité est modérée à faible par rapport aux autres pays d’Europe occidentale. Les taux d’imposition combinés (fédéral, cantonal et communal) sur le revenu d’un seul salarié percevant un revenu équivalent à 200 000 dollars américains varient entre environ 20 % dans les cantons à faible fiscalité (Zoug, Schwyz, Nidwald) et environ 35 % dans les cantons à taux plus élevé (Genève, Vaud, Berne). Pour les expatriés américains, cela signifie que la Suisse constitue souvent une destination peu coûteuse ou neutre en termes de péréquation par rapport au taux d’imposition américain hypothétique applicable au même revenu.
Cependant, la complexité de la situation en Suisse tient à deux facteurs. Premièrement, la « Quellensteuer » : les salariés étrangers ne disposant pas d’un permis C sont soumis à la retenue à la source suisse selon les taux cantonaux. L’employeur doit appliquer le barème correct en fonction du canton de travail, de l’état civil, du nombre de personnes à charge et du niveau de revenu brut. Ensuite, la nationalité américaine : les expatriés américains sont assujettis à la fois à l’impôt suisse et à l’impôt américain. La convention fiscale entre les États-Unis et la Suisse réduit la double imposition, et le crédit d’impôt étranger permet à l’employé d’imputer les impôts suisses payés sur son assujettissement fiscal américain. Toutefois, les cotisations FICA (Sécurité sociale et Medicare) continuent de s’appliquer indépendamment de la convention, et l’accord de totalisation entre les États-Unis et la Suisse détermine quel système de sécurité sociale s’applique.
| Assignment Corridor | Home Country Hypo Tax (Effective Rate) | Host Country Effective Rate | Typical Employer TEQ Cost Direction | Key Complexity |
| US to Switzerland | Federal + State ~33% effective | Combined ~25-35% (canton-dependent) | Near-neutral to employer benefit | FICA still applies; Quellensteuer admin; FEIE coordination |
| US to France | Federal + State ~33% effective | Combined ~48-55% | Employer cost: USD 30,000 to USD 60,000+ per year | Complex French social charges; gross-up burden significant |
| US to Germany | Federal + State ~33% effective | Combined ~42-48% | Employer cost: USD 15,000 to USD 40,000 per year | Church tax; 4 social insurance branches; Lohnsteuer |
| US to UAE | Federal + State ~33% effective | 0% income tax | Employer retains excess: up to USD 50,000 per year | FICA still owed; employee retains nothing of UAE tax advantage |
| Swiss to Germany | Swiss combined ~25-35% | German combined ~42-48% | Employer cost depending on canton vs. German state | BVG portability; AHV coordination; Grenzgaenger rules |
| Swiss to UK | Swiss combined ~25-35% | UK combined ~40-48% on high earners | Employer cost in most cases | UK National Insurance; post-Brexit social security gap |
| UK to Switzerland | UK combined ~42-45% | Swiss combined ~25-35% | Employer retains excess (low-cost assignment for employer) | Swiss permit required; BVG enrollment from day one |
La complexité de la citoyenneté américaine
Les États-Unis sont l’un des deux seuls pays (avec l’Érythrée) à imposer leurs citoyens sur leurs revenus mondiaux, quel que soit leur lieu de résidence. Un citoyen américain affecté n’importe où dans le monde reste redevable de l’impôt américain sur le revenu sur l’ensemble de sa rémunération mondiale, après application de l’exonération sur les revenus perçus à l’étranger (126 500 dollars pour 2024) et des crédits d’impôt étrangers. Les cotisations FICA s’appliquent à tous les salaires versés par des employeurs américains, quel que soit le lieu de travail du salarié, sauf si un accord de totalisation de la sécurité sociale exempte ce dernier du régime FICA américain. La Suisse et les États-Unis ont conclu un accord de totalisation : un salarié détaché en Suisse pour une durée déterminée peut demander à rester affilié au régime de sécurité sociale américain et être exempté de l’AHV suisse, ou inversement.
Péréquation fiscale ou protection fiscale ?
Ces deux régimes protègent le salarié contre les conséquences fiscales défavorables liées aux missions à l’étranger, mais leur fonctionnement diffère et leurs implications financières pour l’employeur sont très différentes.
| Dimension | Tax Equalization | Tax Protection |
| Core principle | Employee pays exactly home country tax, no more no less | Employee pays no more than home country tax; may pay less |
| Low-tax host country | Employer retains the tax windfall | Employee keeps the tax windfall |
| High-tax host country | Employer covers the excess over hypo tax | Employer covers the excess over hypo tax |
| Employee outcome | Tax-neutral in all locations | Tax-neutral in high-tax; tax-advantaged in low-tax |
| Employer cost | Predictable: employer retains low-tax savings | Unpredictable: employer covers high-tax but shares no benefit |
| Incentive effect | Neutral: employee indifferent to assignment location | Distorting: employees prefer low-tax locations |
| Policy consistency | Uniform across all assignments | Uniform across high-tax only; variable in low-tax |
| Administrative burden | Full: annual settlement in all cases | Full: annual settlement in high-tax cases |
| Most common for | Standard corporate mobility programs | Legacy programs; specialized roles |
| Recommended? | Yes, for programs with assignments across multiple tax environments | Only if equalization is not feasible; creates windfall risk |
La péréquation fiscale est la norme dominante dans les programmes de mobilité internationale, car elle est cohérente sur le plan politique et permet de prévoir les coûts. La protection fiscale engendre une situation asymétrique qui profite aux salariés affectés dans des pays à faible fiscalité, aux dépens de l’employeur, sans que celui-ci ne bénéficie d’une réduction de coûts correspondante. La plupart des grands programmes sont passés de la protection fiscale à la péréquation fiscale dans les années 1980 et 1990. Les nouveaux programmes devraient adopter par défaut le principe de la péréquation.
Bonnes pratiques en matière de péréquation fiscale
Calculer et communiquer le montant hypothétique de l’impôt avant le début de la mission
L’impôt hypothétique détermine la rémunération nette du salarié pour l’ensemble de la mission. Calculez-le avec précision avant la signature de la lettre d’offre et communiquez-le par écrit au salarié. Les erreurs commises lors du calcul initial de l’impôt hypothétique se répercutent sur chaque paie et doivent être corrigées lors du décompte annuel. Si l’impôt hypothétique est fixé à un niveau trop bas, le salarié perçoit une rémunération nette supérieure à celle prévue et peut être amené à rembourser la différence lors du décompte de fin d’année. S’il est fixé à un niveau trop élevé, le salarié est lésé chaque mois.
Actualiser chaque année l’impôt hypothétique
Les taux d’imposition, les tranches d’imposition et le statut fiscal du salarié dans son pays d’origine peuvent varier d’une année à l’autre. Recalculez l’impôt hypothétique au début de chaque année de mission, ajustez la déduction par période dès la première paie de la nouvelle année et informez le salarié de tout changement. Ne conservez pas un calcul d’impôt hypothétique obsolète pendant plusieurs années sans le réévaluer.
Déposer ses déclarations d’impôts dans toutes les juridictions sans délai
Le règlement de péréquation fiscale ne peut être finalisé tant que les déclarations fiscales effectives n’ont pas été déposées et évaluées tant dans le pays d’origine que dans le pays d’accueil. Chaque mois de retard dans le dépôt d’une déclaration est un mois pendant lequel l’employeur fait figurer au bilan une dette en suspens non réglée et où le salarié reste dans l’incertitude quant à sa situation fiscale définitive. Faites appel à des conseillers fiscaux locaux dans les deux juridictions avant le début de la mission et intégrez les dates limites de dépôt des déclarations dans le calendrier de la mission.
Prévoir explicitement dans le budget les coûts liés à la majoration
Les coûts de majoration sont souvent omis des estimations de coûts d’expatriation car ils sont indirects. Pour toute affectation dans un pays où le paiement de l’impôt par l’employeur est considéré comme un revenu supplémentaire, calculez la majoration à l’aide de la formule 4 et intégrez-la au budget total de l’expatriation. Dans le cas d’expatriations dans des pays à forte fiscalité, la majoration peut augmenter le coût fiscal total de 20 % à 40 % par rapport à l’obligation fiscale nominale. Une équipe financière qui ne tient compte que du montant fiscal global sous-estimera considérablement le coût réel.
Utiliser une structure de paie fractionnée pour les pays à double imposition
Les citoyens américains en mission à l’étranger sont soumis à la fois à l’impôt américain et à celui du pays d’accueil. La mise en place d’une paie fractionnée, dans laquelle une partie du salaire est versée par la paie américaine et l’autre par celle du pays d’accueil, permet de prélever et de déclarer correctement chaque partie dans sa juridiction respective. Cela simplifie la préparation de la déclaration fiscale annuelle et réduit le risque de sous-prélèvement dans l’un ou l’autre des pays. Pour les missions en Suisse, la paie du pays d’accueil doit également prendre en charge la retenue à la source (Quellensteuer), les cotisations de prévoyance LPP et l’affiliation à l’AVS, ce qui rend indispensable une configuration précise du système avant le premier cycle de paie.
Comment Applic8 gère-t-il la péréquation fiscale ?
Applic8 prend en charge la gestion de la péréquation fiscale pour les missions impliquant la Suisse via la plateforme de paie As1. As1 enregistre le montant hypothétique de l’impôt pour chaque expatrié et le prélève automatiquement à chaque période de paie, en lieu et place de la retenue à la source standard. À la fin de l’année de mission, la plateforme génère un rapport de rapprochement comparant le montant cumulé de l’impôt hypothétique retenu aux paiements d’impôt réels enregistrés, fournissant ainsi à l’équipe chargée de la mobilité les données nécessaires pour effectuer le décompte annuel sans avoir à recourir à une reconstitution manuelle à partir de plusieurs systèmes.
Pour les salariés affectés en Suisse, As1 applique le barème de Quellensteuer approprié en fonction du canton de travail du salarié, de son état civil, du nombre de personnes à charge et de son revenu mensuel brut. Lorsque le revenu brut du mois de paiement est plus élevé en raison du versement de régularisation fiscale lui-même, la plateforme signale le taux ajusté afin d’éviter une retenue insuffisante. Les cotisations AVS/AI/APG, AC et LPP sont calculées sur l’ensemble de la rémunération liée à l’expatriation, y compris les indemnités, et non pas uniquement sur le salaire de base.
Pour les expatriés aux États-Unis, As1 coordonne les calculs de paie en Suisse et aux États-Unis, en suivant la rémunération cumulée depuis le début de l’année par rapport au plafond FEIE et à l’assiette salariale FICA, afin que les retenues à la source dans chaque pays soient correctes dès le premier cycle de paie de la mission. Les équipes chargées de la mobilité et des finances ont accès à des rapports en temps réel sur les coûts fiscaux liés aux missions, qui regroupent toutes les missions en cours, ce qui facilite la comptabilisation des charges à payer au bilan et la publication des informations de fin d’exercice.
Vous gérez des expatriés entrant et sortant de Suisse ?
Prenez rendez-vous avec l’équipe d’Applic8 pour découvrir comment As1 gère les déductions fiscales hypothétiques, la Quellensteuer et les règlements TEQ sur une seule et même plateforme.
Foire aux questions sur la péréquation fiscale
Comment calcule-t-on la péréquation fiscale ?
La péréquation fiscale se calcule en trois étapes. Tout d’abord, il faut déterminer l’impôt hypothétique : appliquer les barèmes fiscaux du pays d’origine du salarié à son salaire dans ce pays afin de déterminer le montant qu’il aurait payé s’il avait travaillé chez lui. Pour les salariés américains, cela implique d’utiliser les tranches d’imposition fédérales et étatiques, les cotisations de Sécurité sociale (6,2 % jusqu’à 168 600 dollars en 2024) et celles de Medicare (1,45 %). Ensuite, déduisez l’impôt hypothétique de la rémunération brute de l’employé à chaque période de paie. Enfin, l’employeur paie l’intégralité des impôts réels dus dans le pays d’accueil ainsi que tout impôt restant dû dans le pays d’origine. En fin d’année, l’employeur compare les impôts réels payés à l’impôt hypothétique prélevé et règle la différence. Si les impôts réels dépassent l’impôt hypothétique, l’employeur prend en charge la différence. Si les impôts réels sont inférieurs, l’employeur conserve l’excédent.
Quelle est la différence entre la péréquation fiscale et la protection fiscale ?
La péréquation fiscale garantit la neutralité fiscale du salarié quel que soit son lieu d’affectation : il paie exactement ce qu’il aurait payé dans son pays d’origine, ni plus ni moins. Si le taux d’imposition du pays d’accueil est inférieur à celui de son pays d’origine, l’employeur conserve la différence. S’il est supérieur, l’employeur prend en charge l’excédent. La protection fiscale ne protège le salarié que contre les hausses d’impôts : si le taux d’imposition du pays d’accueil est supérieur à celui de son pays d’origine, l’employeur prend en charge l’excédent, mais si le taux d’imposition du pays d’accueil est inférieur, le salarié conserve personnellement ce gain inattendu. La protection fiscale revient plus cher à long terme, car l’employeur absorbe tous les risques à la baisse sans partager les avantages à la hausse. La péréquation fiscale est la norme pour la plupart des programmes de mobilité d’entreprise, car elle permet de prévoir les coûts et s’inscrit dans une cohérence stratégique.
La péréquation fiscale s’applique-t-elle en Suisse ?
Oui. La péréquation fiscale s’applique généralement aux affectations vers et depuis la Suisse. Pour les personnes affectées en Suisse, les taux d’imposition combinés (fédéraux, cantonaux et communaux) varient entre environ 20 % dans les cantons à faible imposition et environ 35 % dans les cantons à taux plus élevé, ce qui fait de la Suisse une destination à coût modéré en matière de péréquation fiscale. Pour les expatriés américains en particulier, la Suisse est souvent une destination quasi neutre, car les taux effectifs américains sur des revenus similaires sont comparables aux taux suisses. L’employeur doit néanmoins gérer la retenue à la source (Quellensteuer) pour les salariés de nationalité étrangère, les cotisations AVS/AI/APG, ainsi que les demandes au titre de l’accord de totalisation entre les États-Unis et la Suisse. As1 gère tous ces aspects au sein d’un même cycle de paie, ce qui réduit la charge administrative pesant sur l’équipe chargée de la mobilité.
Qu’est-ce qu’un impôt hypothétique et à quoi sert-il ?
Un impôt hypothétique correspond à l’impôt sur le revenu estimé que le salarié aurait dû payer dans son pays d’origine s’il n’avait jamais été en mission à l’étranger. Il est calculé au début de chaque année de mission à partir des barèmes fiscaux du pays d’origine, du statut fiscal du salarié et du montant de sa rémunération. Ce montant est prélevé sur le salaire brut du salarié à chaque période de paie, à l’instar d’une retenue fiscale normale. Il représente la part d’impôt à la charge du salarié. L’employeur s’acquitte ensuite de l’intégralité des impôts réels dans le pays d’accueil. En fin d’année, les impôts réels sont comparés à l’impôt hypothétique prélevé afin de déterminer le montant définitif du règlement. L’impôt hypothétique doit être recalculé chaque année lorsque les taux d’imposition ou la situation du salarié changent.
Qu’est-ce qu’une majoration fiscale et dans quels cas s’applique-t-elle ?
Une majoration fiscale s’applique lorsque l’employeur paie des impôts pour le compte du salarié et que ces paiements sont considérés comme un revenu imposable supplémentaire dans le pays d’accueil. Le paiement de l’impôt par l’employeur générant un nouveau revenu, il en résulte une deuxième imposition qui s’ajoute à la première. La majoration convertit une obligation fiscale nette en montant brut nécessaire pour couvrir à la fois l’impôt initial et l’impôt sur le paiement de l’impôt. La formule est la suivante : Majoration = Montant de l’impôt / (1 – Taux marginal du pays d’accueil). Exemple : l’employeur paie 30 000 USD d’impôts dans le pays d’accueil. Taux marginal : 40 %. Majoration = 30 000 USD / 0,60 = 50 000 USD. Les majorations sont obligatoires dans la plupart des juridictions où les paiements d’impôts par l’employeur sont considérés comme une rémunération et doivent être inclus dans le budget total des coûts liés à l’expatriation.

